

Bloß kein Geld verbrennen
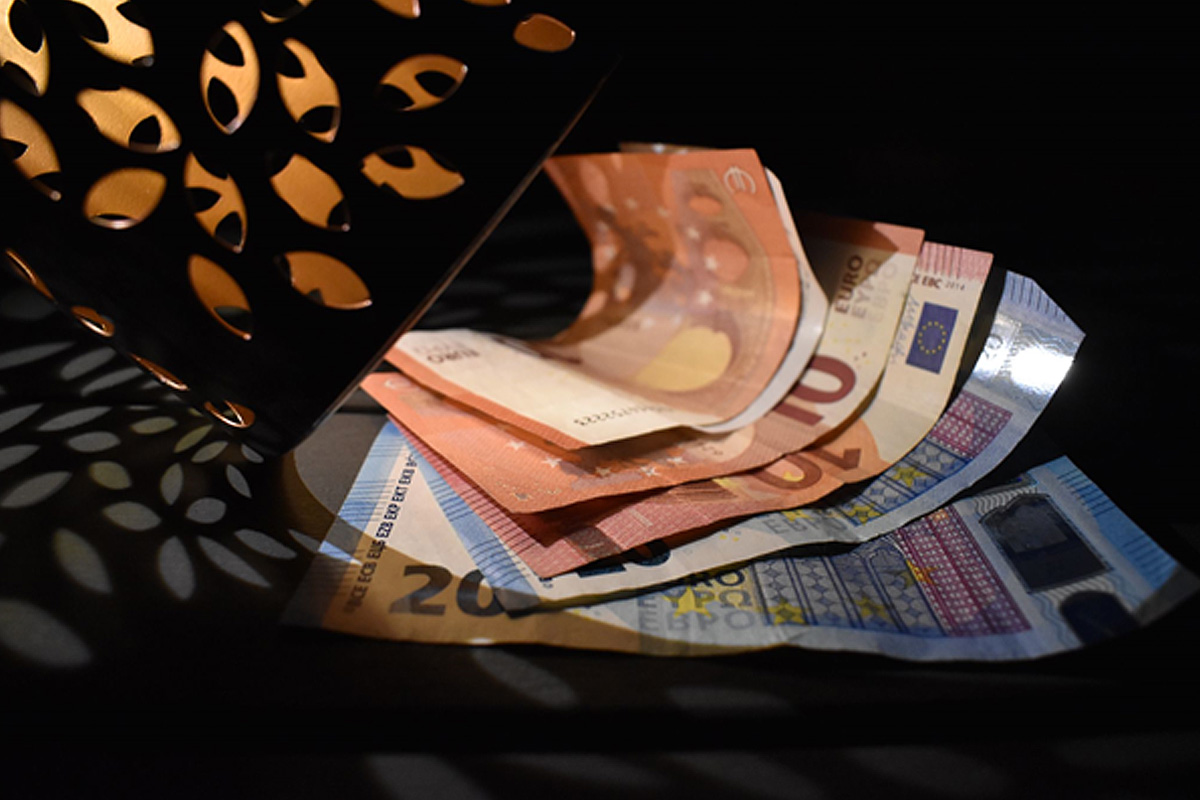
DEUTSCHLAND. Das Ziel einer Geldanlage? Klar: Das Geld soll vermehrt werden. Allerdings ist das Ergebnis oft das Gegenteil: Eine falsche Strategie kann teuer werden. Was also lohnt sich wann?
Die klare Nummer eins in Deutschland bleibt das klassische Sparen, sei es auf dem Girokonto oder mit dem Sparbuch. Leider gibt es bei dieser Geldanlage ein großes Problem: Sie lasse das Vermögen des Sparers faktisch schrumpfen, warnen die Experten des Finanzberaters tecis. Denn die Zinsen für Sparguthaben sind nicht vorhanden oder nahe Null und können die Geldentwertung durch die Inflation nicht kompensieren, selbst wenn diese moderat ausfällt. Damit eine Einlage an Wert verliert, braucht es also nicht erst die viel diskutierten Negativ- oder Strafzinsen. Es reicht schon aus, wenn der klassische Sparer nichts tut.
Zinsen bleiben noch lange niedrig
Der Grund ist die Nullzins-Politik der Europäischen Zentralbank (EZB). Seit der Finanzkrise des Jahres 2008 hält sie die Zinsen auf einem sehr niedrigen Niveau. Das ist erstens wichtig für die Staaten, die sich mit hohen Summen weiter verschulden mussten, um Banken zu retten. Zweitens soll die EZB-Taktik die Wirtschaft ankurbeln. Die Idee: Geschäftsbanken geben die niedrigen Zinsen weiter, die Nachfrage nach Krediten steigt, die Verbraucher konsumieren lieber, als zu unattraktiven Konditionen zu sparen. Auf die Finanz- und Euro-Krise folgte die Corona-Pandemie, damit hat sich die Situation noch einmal verschärft. Das heißt: Die Zinsen werden wohl noch lange niedrig bleiben.
Nicht alle Eier in einen Korb
Die Suche nach anderen Möglichkeiten ist für Anleger nicht leicht, aber eine Weisheit gilt nach wie vor: niemals alle Eier in einen Korb legen. Mit dieser Weisheit meinte der Nobelpreisträger Harry Markowitz das Investieren an der Börse, doch der Satz trifft auch allgemeiner zu: Wer nur auf eine Anlageklasse setzt, macht dort alle Schwankungen mit – bis hin zu der Gefahr, das Geld zu verlieren. Entscheidend ist deshalb die Diversifikation, sprich mehrere Anlagemöglichkeiten zu nutzen. Dadurch wird das Risiko im eigenen Portfolio gestreut, und Verluste auf der einen Seite können durch mögliche Gewinne in anderen Bereiche ausgeglichen werden.
Suche nach der richtigen Anlage
Aber welche Anlagen sind empfehlenswert und mit welchen Anteilen? Gold, Immobilien, Fonds, Aktien? Das vermeintlich so sichere Gold bringt nur dann Rendite, wenn der Preis steigt – umso schmerzhafter ist ein Einbruch wie im Jahr 2013, als der Goldpreis um 30 Prozent absackte. Die Investition in Immobilien boomt, aber die Sorgen vor einer gefährlichen Blase wachsen. Fonds und Aktien versprechen attraktive Renditen, doch hier kommt es auf einen langen Atem an. Wer kurzfristig an der Börse Geld verdienen möchte, der spekuliert nur – mit einem größeren Risiko von Verlusten.
Zentrale Fragen vor der Geldanlage klären
Ohne die Beratung durch Experten wird es „Otto Normalanleger“ schwer haben, die richtige Balance zu finden. Insbesondere müssen Anleger sich zunächst über zentrale Fragen klar werden: Wofür soll Kapital aufgebaut werden? Wie viel Zeit steht dafür zur Verfügung? Könnte es passieren, dass das Geld schnell verfügbar sein muss? Und wie groß darf das Risiko sein? Dieses Profil seines Kunden muss ein guter Finanzberater ermitteln, bevor er mit ihm gemeinsam die Anlagestrategie entwickelt. Viele versprechen, dass sie ihr Handeln an den Wünschen und Bedürfnissen ihrer Kunden ausrichten. Wenn sie es tun, entsteht das, was in dieser Branche das Wichtigste ist: Vertrauen.
Foto: Lars Peter Ehrich
Diese Seite zeigt gesponsorten Marketing-Inhalt, Quell- und Informationslinks sowie extern eingespielte Banner und Flash-Anzeigen.
Das könnte Sie auch interessieren:
Anzeige